Gryndimarkkina on hiirenhiljainen
Eemeli Karlsson · 29.6.2026
Rakennuslehden markkinakatsaus toukokuulta maalaa tuttua karua kuvaa suomalaisesta gryndimarkkinasta. Moni odotti korkojen laskun käynnistävän uudisasuntomarkkinan toipumisen vuoden 2025 aikana, mutta näin ei ole tapahtunut. Päinvastoin. Useat mittarit näyttävät edelleen heikkenevän.
Pääkaupunkiseudulla sekä Tampereen, Turun, Oulun, Kuopion ja Jyväskylän seuduilla (nämä kattavat 80 % Suomen gryndimarkkinasta) aloitettiin viimeisen kuuden kuukauden aikana vain 1 400 uuden asunnon rakentaminen (-8 % vuoden takaiseen vastaavaan ajankohtaan). Kymmenen vuoden keskiarvoon verrattuna pudotusta on peräti 71 prosenttia, ja vuoden 2018 huipputasosta peräti 85 prosenttia. Toki huipputasoihin vertaaminen ei sinänsä ole mielekästä, koska emme tarvitse samoja määriä mitä huipputasolla rakennettiin.
Vielä muutama vuosi sitten näillä alueilla käynnistettiin lähes 18 000 asunnon rakentaminen vuodessa. Nyt viimeisen 12 kuukauden aikana aloituksia kertyi alle 3 000 asuntoa.
Nämä luvut kertovat varsin hyvin, kuinka poikkeukselliseen tilanteeseen olemme ajautuneet.
Rakentamisen vähäisyydelle on syynsä
Rakentamisen vähäisyys ei kuitenkaan ole markkinakatsauksen kiinnostavin havainto.
Vielä olennaisempaa on se, että uusien asuntojen kysyntä ei näytä elpyvän, vaikka osa uudistuotannon suurimmista haasteista ovat jo helpottaneet.
Uusien asuntojen kauppoja tehtiin tarkastelualueilla vain 1 534 kappaletta kuuden kuukauden aikana. Se on koko kymmenvuotisen seurannan heikoin tulos. Kauppamäärä laski vielä prosentilla viime syksystä ja lähes viidenneksellä vuodentakaisesta.
Samalla uusien asuntojen osuus kaikesta asuntokaupasta on painunut historiallisen matalalle tasolle. Pääkaupunkiseudulla vain yhdeksän prosenttia asuntokaupoista koski uutta asuntoa. Muilla suurilla kaupunkiseuduilla osuus jäi alle kahdeksaan prosenttiin.
Vielä parhaimpina vuosina yli kolmannes kaupoista tehtiin uudisasunnoista.
Myöskään ennakkomyynnistä ei löydy merkkejä käänteestä. Ilman aloituspäätöstä olevia ennakkomyyntiasuntoja oli keväällä vain 2 570 kappaletta, mikä on 11 prosenttia vähemmän kuin vuotta aiemmin ja lähes kolmanneksen alle kymmenen vuoden keskiarvon. Rakennuttajat eivät siis ainoastaan rakenna vähemmän, vaan myös uskovat aiempaa harvemman hankkeen käynnistyvän lähitulevaisuudessa. Toiveikkuus on hiipunut?
Markkina on siis muuttunut radikaalisti.
Uusien ja vanhojen asuntojen hintaero
Selittyvätkö uudistuotannon ongelmat ensisijaisesti korkotasolla? Ei, haasteet ovat syvempiä. Uudisasuntomarkkina on uskollisesti jatkanut hiljenemistään. Huomio kannattaa myös kiinnittää kysynnän rakenteeseen.
Rakennuslehden katsauksen mukaan pääkaupunkiseudulla käytetty asunto maksaa keskimäärin vain 58,8 prosenttia uuden asunnon hinnasta. Muilla kaupunkiseuduilla vastaava luku on ainoastaan 43,9 prosenttia. Käytännössä ostaja saa monilla alueilla kaksi käytettyä asuntoa yhden uuden hinnalla.
Hintaero on niin suuri, ettei sitä voi sivuuttaa ja se onkin varsin keskeinen osa ongelmaa.
Kaupantekovauhti pitää tarjonnan vielä pitkään hyvinkin riittävänä
Tarjonnan kehitys tekee tilanteesta erityisen mielenkiintoisen. Myynnissä olevia uusia asuntoja on enää 4 467 kappaletta, mikä on koko kymmenvuotisen seurantajakson pienin määrä. Tarjonta on 44 prosenttia pitkän aikavälin keskiarvon alapuolella ja jopa 64 prosenttia alle tarkastelujakson huipputason. Normaalisti näin voimakas tarjonnan supistuminen näkyisi nopeasti markkinan tasapainottumisena, mutta nyt näin ei ole tapahtunut.
Vaikka uusia asuntoja on tarjolla ennätyksellisen vähän, kaupantekovauhti on niin hidasta, että myytävää riittää edelleen noin 17,5 kuukaudeksi. Pitkän aikavälin keskiarvo on 11,5 kuukautta. Lisäksi alueelliset erot ovat kasvaneet. Pääkaupunkiseudulla myytävää riittää noin 16 kuukaudeksi, mutta muilla suurilla kaupunkiseuduilla lähes 19 kuukaudeksi (viime lokakuussa luku myytävää riitti 15,8 kuukaudeksi). Aikaisemmin maakuntien tilanne näytti siis paremmalta ja rakennusyhtiöt käynnistivät uusia kohteita. Nyt kuitenkin kauppojen määrä on laskenut.
Tämä ”kuinka monta kuukautta myynnissä olevien asuntojen kauppaaminen kestää” on mielestäni yksi koko katsauksen mielenkiintoisemmista tunnusluvuista, sillä se yhdistää kysynnän ja tarjonnan samaan mittariin. Jos markkinoilla on edelleen lähes puolentoista vuoden myyntivarasto samaan aikaan, kun uusia hankkeita käynnistetään historiallisen vähän, ongelma ei enää ole niinkään tarjonnan määrä vaan kysynnän heikkous.
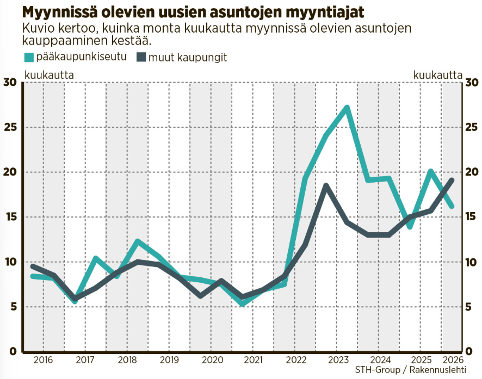
Lähde: STH-Group / Rakennuslehti
Tilannetta kuvaa myös se, että myynnissä olevista uusista asunnoista peräti 2 101 on jo valmiita. Käytännössä lähes joka toinen myynnissä oleva uusi asunto odottaa edelleen ostajaansa. Valmiiden asuntojen varasto on pienentynyt viimeisen vuoden aikana vain hitaasti, mikä kertoo siitä, että kysyntä ei ole palautunut tasolle, jolla markkina alkaisi aidosti vetää. Vaikka rakentaminen on jo pitkään ollut historiallisen vähäistä, nykyinen kaupantekovauhti pitää tarjonnan vielä pitkään riittävänä.
Ei nopeaa tietä ulos
Uudisasuntomarkkinan toipuminen ei synny korkojen laskun tai uusien tukitoimien kautta, vaan pidemmän syklin kautta, johon kuuluu myös vuokratarjonnan lasku ja vuokrien nousu.
Rakennusala on viime vuosikymmenen aikana osoittanut kykynsä vastata muuttuvaan kysyntään. Nyt markkina näyttää jälleen lähettävän viestin. Ostajat haluavat isompia asuntoja ja niitä rakentajat myös ovat alkaneet rakentaa.
Mutta niin kauan kuin sijoittajat puuttuvat lähes tyystin gryndimarkkinasta, on vaikea käynnistää isompia kohteita. Ja asuntosijoittajilla tuottovaatimus uudistuotannosta jää edelleen liian alhaiseksi, vaikka onkin osittain jo hieman parantunut. Tukea ei siis ole tulossa sijoittajilta vielä.
Samalla kun gryndin tilanne on vaikea, vähänevät ARA-aloitukset vihdoinkin. Näiden yhteisvaikutus johtaa kuitenkin johtaa siihen, että vuodesta 2026 tuleekin todennäköisesti uusi ennätys vähäisten asuntoaloitusten suhteen. Ja samalla todettakoon, että ennätys voidaan rikkoa uudestaan vuonna 2027. Markkina alkaakin tämän jälkeen todennäköisesti pikkuhiljaa toipua ja kenties vuonna 2030 rakennamme 25 000 asuntoa. Emme kuitenkaan 30–35 000 asuntoa, sillä asuntokuntien koko on kasvanut jo kaksi vuotta putkeen, ja tuore asuntotuotantoselvitys saattaakin olla jo vanhentunut.
Alkuvuonna yhtenäkään kuukautena ei ole tehty välittäjien kautta yli 100 uudisasuntokauppaa, kun vuosina 2023–2025 tällaisia kuukausia oli yhteensä ainoastaan kaksi. Joten tällä tahdilla menee vielä pitkään ennen kuin tapahtuu mitään. Jäämme seuraamaan.
Kirjoituksessa hyödynnetty Rakennuslehden ja STH-Groupin markkinakatsausta Suomen gryndimarkkinasta (kevät 2026):
Ota yhteyttä
Kerro kohteestasi.
Käydään läpi salkkusi tai kiinteistösi ja tavoitteesi. Ehdotamme sopivan kokonaisuuden ja palkkiomallin.