Olenko köyhä vai rikas? Jos Suomi halutaan kuluttamaan, täytyy asuntohintojen lähteä nousuun!
Eemeli Karlsson · 29.9.2025
Äkillinen ja laajalle levinnyt inflaation nousu vuosikymmenten maltillisemman ostovoiman heikkenemisen jälkeen ajoi keskuspankkiirit kiristämään rahapolitiikkaa.
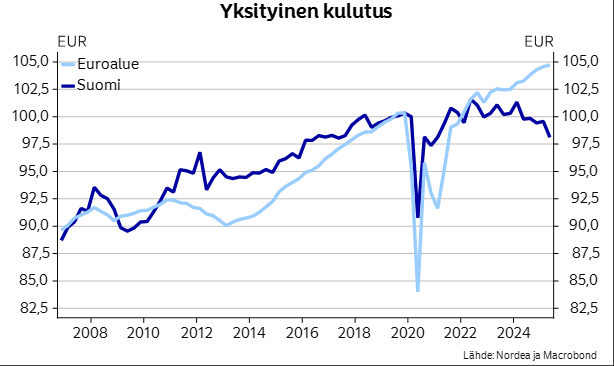
Korkeammat korot ja lisääntynyt epävarmuus ovat nostaneet pääoman hintaa ja laskeneet korkealla olleita omaisuuserien hintoja – tärkeimpänä näistä asuntojen hinnat. Ai että miksei osakkeet? Koska yksityinen kulutus on selkeästi enemmän riippuvainen asuntojen hinnoista. Ja suomalaisethan pitäisi saada kuluttamaan, kuten jo kympin uutisetkin tietää kertoa. Hop hop kansalaiset! Olette eurooppalaisia jäljessä, kuten alla oleva kuva kertoo.
Finanssikriisin jälkeen asuntojen hinnat nousivat Euroopassa oikeastaan keskeytyksettä, joskin eri maissa hyvin erisuuruisesti. Viime aikojen erittäin keveiden rahoitusolojen päättyminen ja tulojen kasvun hidastuminen ovat kuitenkin heikentäneet kiinteistömarkkinoita keskellä pahinta elinkustannuskriisiä sitten vuosikymmeniin, painaen asuntojen hintoja alas ja tehden merkittävän loven ostovoimaan.
Palataan kuitenkin siihen kulutukseen, koska senhän on jo eduskuntakin hoksannut.
Tai hoksannut ja hoksannut. Tarkastellaan asiaa kansainvälisen valuuttarahaston (IMF) varsin tuoreen tutkimuksen (Cevik & Naik, 2023) avulla. Kulkevatko asuntojen hinnat ja yksityinen kulutus käsi kädessä?
Kuulkaa kansalaiset – ”Ostovoima on jo vahvistunut merkittävästi”!
Ostovoima on jo vahvistunut. Eli kulutus lähtee aivan juuri liikkeelle. Tai piti kai lähteä. Tai siis lähtee. Tarkoitan siis, että... yksityinen kulutus alkaa vahvistua vuoden loppupuolella, kun korkojen aleneminen on ilmeisempää ja talousnäkyvät alkavat yleisemminkin parantua. Olikohan tuo kirjoitettu viime vuoden tammikuun ensimmäisenä päivänä vai 29.9.2025?
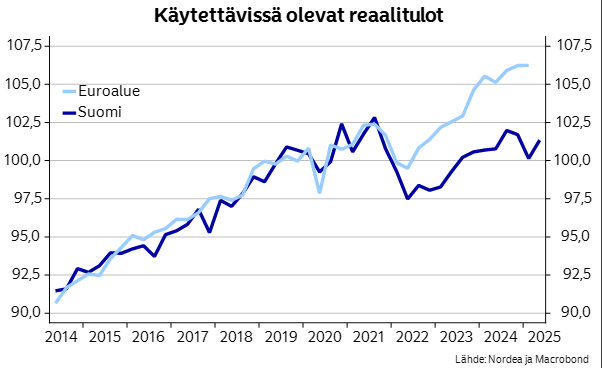
Katsotaan ensin käytettävissä olevien reaalitulojen kehittymistä. Vuodesta 2014 aina vuoteen 2021 käveltiin varsin mukavasti käsi kädessä euroalueen kanssa. Sitten iski ostovoimakriisi, mutta euroalueen pudotus on ollut pienempi mitä Suomessa sekä myös nousu on ollut nopeampaa. Siitä huolimatta tämän kuvion perusteella reaalitulot ovat kuitenkin jo nousseet pohjilta mukavasti. Onko tässä kuitenkaan koko totuus?
Omistaminen kannattaa, niin jaksaa kuluttaa tai ainakin olisi varaa siihen
Kuten aina, on hyvä tehdä tarkempaa jaottelua ja tulokehityksenkin suhteen tilanne näyttäytyy hieman erilaiselta, kun erotellaan käytettävissä olevat tulot sekä käytettävissä olevat tulot ilman omaisuustuloja. Alla hyvä graafi Nordean Juho Kostiaiselta. Kuvasta näkyy varsin hyvin, miten omaisuustuloista puhdistettu tulokehitys on selkeästi heikompaa. Tämä viittaa siihen, että kuluttamisen volyymien nousun mahdollisuus ei ole aivan yhtä vahvalla pohjalla kuin annetaan ymmärtää.
Kun vauras ihminen saa lisätuloja, ei se allokoidu kulutukseen yhtä vahvasti kuin vähemmän tienaavalla (tätä ei kuitenkaan kannata sekoittaa työn vastaanottamisen kannustimiin).
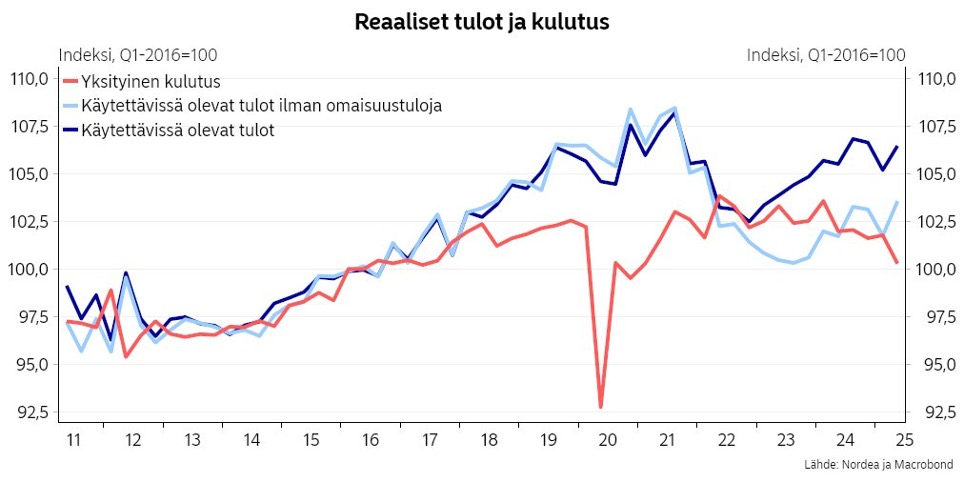
Eli kuvio siis kertoo, kuinka reaalitulot ja yksityinen kulutus ovat kehittyneet Suomessa vuosina 2011–2025. Pitkään tulojen ja kulutuksen kehitys kulki käsi kädessä, mutta viime vuosina väliin on kasvanut silmiinpistävä ero.
Koronapandemian aikaan kulutus romahti hetkellisesti, vaikka tulot säilyivät korkealla tasolla. Ihmiset eivät voineet kuluttaa normaalisti, mutta ostovoimaa allokoitui omaisuuteen kuten asuntoihin. Sittemmin reaalitulot romahtivat ostovoimakriisin seurauksena ja kulutus kipusi heikkenevän tulokehityksen kiinni.
Vuodesta 2022 omaisuustulot alkoivat kuitenkin tehdä eroa, kun samalla kulutus ei ole enää kasvanut. Ero on itse asiassa varsin merkittävä, sillä omaisuustuloja omaavat ovat nyt palanneet 2020-luvun vaihteen tasoilla. Jos taas ei saa omaisuustuloja, on palannut vielä muutaman vuoden enemmän taaksepäin. Ja kulutus, kuten kuviosta selvästi näkee, on laskenut selkeästi. Nyt olemme noin vuoden 2017 tasoilla.
Kulutuskäyttäytyminen
Kulutuskäyttäytyminen on ylipäätään muuttunut yhä varovaisemmaksi. Kotitaloudet säästävät enemmän, lyhentävät velkojaan tai lykkäävät hankintojaan, vaikka niillä sinänsä olisikin varaa kuluttaa. Säästämisaste on koronahuippua lukuunottamatta huipussaan. Ja ihmekös se? Työttömyysaste on samalla tasolla kuin vuonna 1999. Jos ihmiset uskoisivat käänteeseen, niin todennäköisesti he alkaisivat myös kuluttamaan.
Mutta luottamuslukujen perusteella näin ei näytä olevan. Kuka on väärässä? Yksikö itse, ihmiset kollektiivina vai kuluttamiseen kannustavat poliitikot ja asiantuntijat?
Taustalla vaikuttavat erityisesti asuntohintojen lasku, inflaation heikentämä ostovoiman romahtamisen kokemus eikä todellakaan sovi unohtaa epävarmuutta tulevasta. Nyt aletaan vihdoin pääseen pihviin, mutta pidetään vielä perunat ja vihannekset mukana. Listataan nyt selvyyden vuoksi vielä selkeimmät syyt kulutuksen heikkouteen:
Ostovoimakriisi:
Ostovoiman heikentymistä vauhdittanut korkea inflaatio on johtanut siihen, että kotitalouksien lompakko on kutistunut, joka saa ihmiset harkitsevimmiksi. Vaikka reaalitulot tilastollisesti kasvavat, kotitaloudet saattavat kokea arjessa hintojen nousun painavammin kuin tulokehityksen.
Lisäksi on syytä erotella inflaation eri erät – mikä nousee, mikä laskee.
Epävarmuus ja odotukset:
Ero tulojen ja kulutuksen välillä kertoo myös kuluttajien epävarmuudesta tulevaisuudesta. Kun talouden näkymät ovat sumuiset (korot, geopoliittiset riskit, työmarkkinatilanne), kulutusta lykätään ja säästämisaste nousee.
Rakenteellinen muutos (?):
2010-luvulla kulutus ja tulot ovat kulkeneet lähes rinnakkain. Ei ole täysin poissuljettua, että erkaantuminen viittaisi jopa osittain pysyvämpään muutokseen kotitalouksien käyttäytymisessä: enemmän varautumista ja säästämistä, vähemmän kulutusta suhteessa tuloihin. Tähän vaikuttaa erityisesti edellinen kohta ja ns. muuttunut maailmantilanne.
(ja sitten veitsi blogin pihviin) Varallisuusvaikutukset:
Asuntojen hintojen (ja myös monien muiden varallisuuserien) lasku heikentää kotitalouksien varallisuudentunnetta. Vaikka käytettävissä olevat tulot ovat kasvaneet, psykologinen kulutushalukkuus jää matalammaksi. Tämä näkyy erityisesti 2023 jälkeen. Vuoden 2022 keväästä asuntohinnat alkoivat laskea. Kulutus sahasi mielestäni yllättävän pitkän aikaa paikallaan, kunnes on aloittanut trendinomaisen selvän laskun.
+ bonus:
Varmasti tietynlainen vaikutus lienee poliitikoillakin.Oppositio ryökyttää hallitusta ja tuntuu lietsovan toivottumuutta. Samalla hallitus toistaa montraa, että jotain on tehtävä, muuten on hyvinvointivaltio historiaa. Länsinaapurissamme nukkui kuluvana vuonna pois muuan Kjell-Olof Feldt. Hän tokaisi aikanaan ”Vaikeat päätöksen ovat poliittisesti liian aikaisia, kunnes ne ovat liian myöhäisiä” – no näinhän se on. Mutta en ole täysin vakuuttunut tuoko nykyinen poliittinen ilmapiiri oikein kenellekkään toivoa. Vaikeita päätöksiä kun vältettään.
Asuntomarkkinoiden tila ja kuluttajien kulutus ovat tiiviisti sidoksissa toisiinsa
Olen kirjoittanut aikaisemminkin varallisuusvaikutuksesta ja kirjoitan edelleen, koska minusta tätä aliarvioidaan jatkuvasti. Tästä on kuitenkin vahvaa näyttöä, että vaikutus on hyvin merkittävä. Kuitenkin yleinen narratiivi ” Kotitalouksien kulutus kasvuun ostovoiman perässä” hallitsee yksinomaan keskustelua. Tuo muuten oli valtionvarainministeriön viime maanantain raportista. Ymmärrän sinänsä, että tuota toistetaan kvartaalista toiseen – onhan siinä selvä perä, kasvanut ostovoima tukee kulutusta. Mutta sitä en ymmärrä, miksi kukaan ei tuo esille varallisuusvaikutusta.
Usein tosin muistetaan kyllä tuoda esiin, että suomalaisen varallisuus on seinissä.
Niin, seinissä. Eli sillä on jo intuitiivisesti mittava vaikutus, miten nuo seinät kehittyvät!
Oouright, mennään Eurooppatason tarkasteluun. Ne kuuluisat seinät eivät ole ainoastaan Suomessa tärkeitä, vaan kiinteistöt muodostavat kotitalouksien varallisuuden tärkeimmän osan niin muuallakin Euroopassa kuin muuallakin maailmassa. Euroopassa keskimäärin noin 55 prosenttia kotitalouksien yhteenlasketusta varallisuudesta on asuinrakennuksissa, mutta toki osuuksissa on huomattavaa vaihtelua maiden välillä.
Cevik & Naik käyttävät tutkimuksessaan data-aineistoa 20 Euroopan maasta neljännesvuositasolla ajanjaksolta 1980–2023. Tulokset vahvistavat edelleen sitä, että kotitalouksien kulutus reagoi voimakkaasti asuntohintojen liikkeisiin ja reaalisen käytettävissä olevan tulon kasvuun. Keskitytään kuitenkin nyt enemmän ensimmäiseen eli kotitalouksien kulutukseen.
Alla oleva kuvio havainnollistaa asuntohintojen ja kotitalouksien kulutuksen kehitystä Euroopassa yli neljän vuosikymmenen ajalta. Sekä nimelliset että reaaliset hintamuutokset kulkevat pitkälti samassa syklissä kotitalouksien kulutuksen kanssa, mikä kertoo vahvasta yhteydestä varallisuuden ja kulutuskäyttäytymisen välillä.
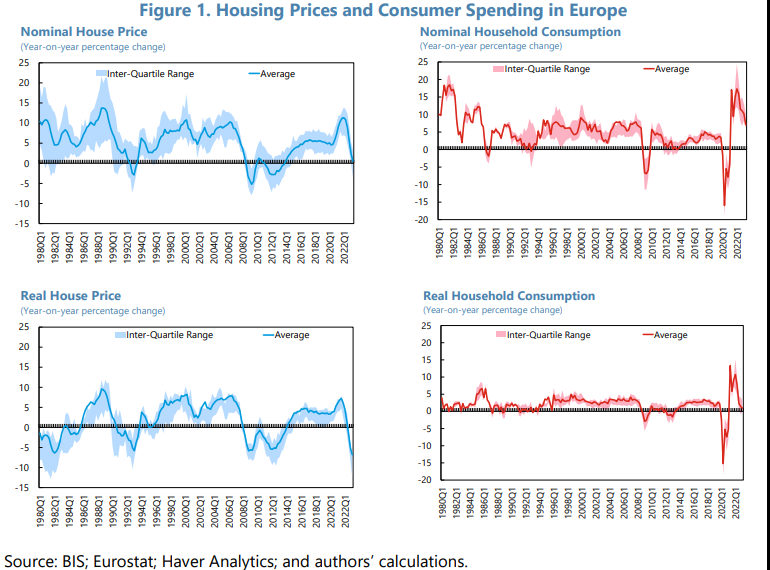
Eli mitä meille pitäisi nyt jäädä käteen kuvista? Asuntohinnat ja kulutus eivät ole pelkästään rinnakkaisia ilmiöitä, vaan niiden välillä on vahva syy-seuraussuhde. Kun asuntojen hinnat nousevat, kotitaloudet kokevat varallisuutensa kasvaneen ja kulutus lisääntyy. Kun hinnat laskevat, varallisuuden väheneminen hillitsee kulutusta.
Ja tämän dynamiikan ymmärtäminen on keskeistä talouden kehityksen kannalta:
asuntohintojen jyrkkä lasku ei ole vain kiinteistömarkkinoiden ongelma, vaan sillä on suora vaikutus koko talouden kasvuun yksityisen kulutuksen kautta. Eli kiinteistömarkkinan haasteet ulottuvat kiistatta kiinteistöjä laajemmalle!
Euroopasta pohjoiseen – Pohjolassa tuulee
Euroopan maiden välillä on luonnollisesti merkittäviä eroja mikä on ”riski kulutuksen laskun määrälle”, ja yksityisen kulutuksen kasvu voi hidastua vieläkin enemmän, jos kotitaloudet kokevat todellista varallisuuden ”tuhoutumista” myös asuntosektorin ulkopuolella. Pysytään kuitenkin asuntojen hinnoissa ja havainnollistetaan taas kuvaajan avulla, miten vuoden asuntohintojen muutokset vaikuttavat yksityiseen kulutukseen eri Euroopan maissa. Alla oleva kuvaaja kertoo, miten vuoden 2023 ensimmäisen neljänneksen asuntohintojen muutokset vaikuttavat yksityiseen kulutukseen kahden vuoden aikana.
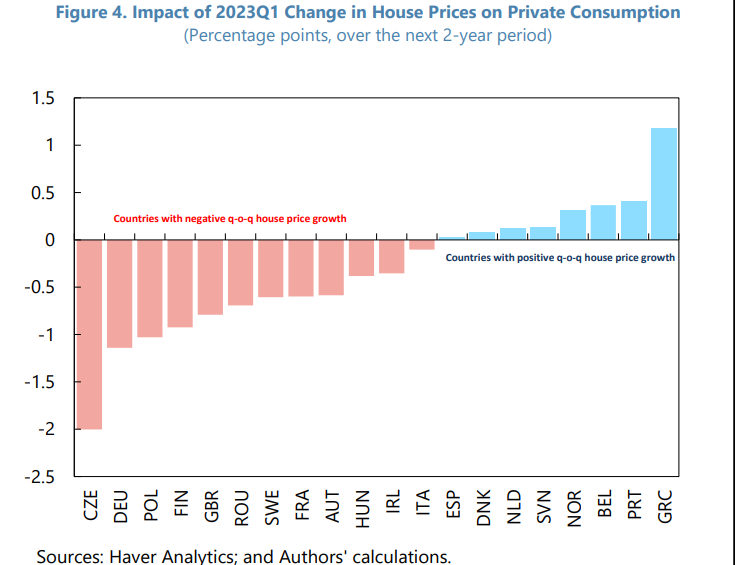
Vasemmanpuoleiset palkit kuvaavat maita, joissa asuntojen hinnat laskivat neljännekseltä toiselle. Niissä kulutuksen ennustetaan supistuvan tulevan kahden vuoden aikana. Suurimmat negatiiviset vaikutukset nähdään Tšekissä (CZE), Saksassa (DEU) ja Puolassa (POL), joissa yksityinen kulutus voi heikentyä jopa 1,5–2 prosenttiyksikköä. Mutta näiden jälkeen tuleekin sitten se meitä kiinnostava eli Suomi (FIN). Täällä kulutuksen vaikutuksen arvioidaan olevan hieman noin -1 prosenttiyksikköä. Kuten aikaisemmin näytetyssä Norden kuvaajassa näkyi, yksityinen kulutus on lähtenyt selvään laskuun. Keskimääräinen IMF arvio Euroopan tasolla on, että noin kahden prosentin reaalihintojen lasku laskee kulutusta noin -0,5 prosenttia.
Yksityinen kulutus muodostaa noin puolet BKT:stä
Koska kulutus muodostaa hieman yli puolet meidän bruttokansantuotteestamme, on se vaikutus talouskasvuun merkittävä. Kulutus jaetaan sekä yksityiseen että julkiseen kulutukseen – yksityisten kulutusmenojen ollessa kuitenkin noin kaksikertaiset suhteessa julkisiin menoihin.
LähiTapiolan ekonomisti Hannu Nummiaro laski, että keskituloisen 3 700 euron kuukausipalkkaa nauttivan suomalaisen ostovoimasta on hävinnyt noin 8 300 euroa 2021 kevään jälkeen. Kuukausitasolla tällä hetkellä saa noin 120 euron edestä vähemmän palveluita ja tavaroita. Samalla meidän BKT lukumme päivittyivät alaspäin ja yllätys yllätys, suurimpana syynä oli yksityinen kulutus. Se laski edelleen 1,3 % vuoden ensimmäiseltä kvartaalilta. Ja vielä..., myös kuluttajien luottamus nytkähti alaspäin elokuussa.
Emme tietenkään voi vähätellä kaikkea ympärillämme olevaa aina Ukrainan sodasta Suomen keskusteluilmapiiriin. Mutta koska varallisuusvaikutus on niin valtava, on tämän blogin tarkoitus tarjota yksi unohdettu selitys. Joka muutoinkin unohtuu niin usein. Varallisuusvaikutus. Jos Suomi halutaan kuluttamaan, täytyy asuntohintojen lähteä nousuun!
Lähteet:
Cevik, M. S., & Naik, S. (2023). Feeling Rich, Feeling Poor: Housing Wealth Effects and Consumption in Europe. International Monetary Fund.
Nordea (2025). Miksi suomalaiset eivät kuluta? https://corporate.nordea.com/article/101067/miksi-suomalaiset-eivat-kuluta?nx_medium=twitter
Ota yhteyttä
Kerro kohteestasi.
Käydään läpi salkkusi tai kiinteistösi ja tavoitteesi. Ehdotamme sopivan kokonaisuuden ja palkkiomallin.