Kuluttajien vähäinen luottamus Suomen talouteen ei ole sattumaa – näin epäluottamus rakentuu
Eemeli Karlsson · 28.4.2026
HS: ”Pelkokerroin meni överiksi”, 13.1.2024.
IS: ”Suomalaiset säästävät Suomen puolikuoliaaksi”, 22.9.2025.
YLE: ”Palkkojen, talletusten ja asuntojen arvot romahtivat ja tulevaisuus huolettaa – ei
ihme, että kansa ei kuluta”, 30.1.2026.
Vastaavanlaisia otsikoita ja kommentteja on kuultu viime vuosina niin poliitikoilta kuin erilaisilta ”asiantuntijoiltakin”. Ensimmäiset kaksi otsikkoa todennäköisesti heikentävät luottamusta entisestään ennemmin kuin kannustavat siihen. Kolmannessa otsikossa tarjotaan sen sijaan jo hieman eväitä asian pohdintaan.
Tosiasia on, että kuluttajan pään sisälle on vaikea päästä. Siksi aiheesta ei kannata esittää liian varmoja johtopäätöksiä. Silti juuri tällaisia “pika-analyysejä” kuullaan usein hämmentävällä itsevarmuudella. Jotenkin meidän tästäkin asiasta olisi kuitenkin saatava perusanalyysiä paremmin kiinni.
EU tason luottamustutkimuksesta ymmärrystä
Euroopan komission toimeksiannosta ja rahoituksella Tilastokeskus tarkasteli asiaa tarkemmin vuosi sitten. Kolmentoista EU-maan kuluttajaluottamuskyselyä täydennettiin kahdeksalla kertaluonteisella kysymyksellä, joiden avulla arvioitiin eri tekijöiden roolia kuluttajien muodostaessa käsitystä maan talouden tilasta ja kehitysnäkymistä.
Kysymysten tarkoituksena oli selvittää, vaikuttaako kukin tekijä kyseisellä hetkellä myönteisesti, kielteisesti vai ei lainkaan vastaajan arvioon maan talouskehityksestä.
Koitetaan siis tämän avulla ymmärtää kuluttajia paremmin.
Heikko luottamus on laaja-alainen haaste
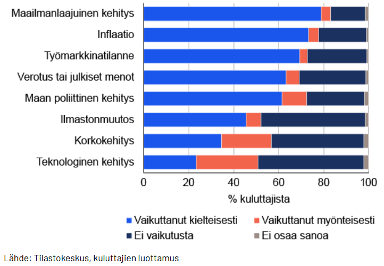
Alla olevassa taulukossa tarkastellaan, miten valitut tekijät ovat vaikuttaneet kuluttajien arvioihin Suomen talouskehityksestä vuosi sitten, maaliskuussa 2025. Ensimmäinen keskeinen havainto on, että valtaosa tekijöistä on vaikuttanut arvioihin selvästi negatiivisesti. Kyse ei siis ole yksittäisestä ongelmasta, vaan laaja-alaisesta epävarmuuden kokemuksesta.
Tämä tekee tilanteesta haastavan: yhden tekijän muutos – vaikkapa sotien päättyminen – ei yksin riitä palauttamaan luottamusta. On toki totta, että esimerkiksi Ukrainan tai Lähi-idän konfliktien päättyminen voisi vaikuttaa myönteisesti maailmanlaajuisen kehitys
-muuttujan lisäksi myös muihin muuttujiin kuten esimerkiksi työmarkkinatilanteeseen. On kuitenkin epätodennäköistä, että tämä yksin riittäisi kääntämään kokonaiskuvaa niin, että negatiiviset arviot väistyisivät selvästi positiivisten tieltä.
Kahden kärki – maailmanlaajuinen kehitys ja inflaatio
Maailmanlaajuinen kehitys (kansainväliset konfliktit, muutokset ulkomaisissa hallituksissa, kauppapolitiikka) on selvästi suurin negatiivinen ajuri ja lähes koko palkki on negatiivinen (79 %). Pidän tätä varsin ymmärrettävä tässä maailmantilanteessa, kun esitetään jopa näkemyksiä kolmannen maailmansodan ensiaskelista. Ja vaikka näin ei kävisi, turvallisuusympäristö on muuttunut ja kauppapolitiikassa flirttaillaan yhä useammin mm.
tullien kanssa. Samalla erityisesti oma maaosamme suoriutuu varsin kehnosti taloudellisesti. Laajemmin taustalla voi olla kuluttajien kokemus, että ”Suomi ei hallitse tilannetta”. Huomaatteko – äskeiset neljä lausetta olivat jo omaa ajatteluani. Ei siis kyselyn vastauksia. Tarkkana näiden kanssa.
Se taas on kyselyn faktaa, että suomalaiset kuluttajat ovat kaikkein eniten pessimistisimpiä globaalista kehitystä. Toisena oleva Bulgaria on selvästi perässä (72 %) ja EU:ssa 64 % näkee haasteena.
Inflaatio ja elämisen korkeat kustannukset on toinen erittäin negatiivinen tekijä. Välillä esitetään kysymyksiä ymmärtävätkö ihmiset inflaation määritelmän ja vaikutuksen oikein, mutta ainakin englanninkielisessä raportissa annetaan ymmärtää, että kysymys on aseteltu seuraavasti: Inflation/Cost of living ja esimerkkeinä on annettu Prices, purchasing power.
Nähdäkseni tällä yritetään kysyä ostovoimasta ja sen heikkenemisestä, jolla on siis suora vaikutus arkeen eli näkyy päivittäin (mm. ruoka ja energia). Tarkemmasta erittelystä käy lisäksi ilmi, että vanhemmat sekä koulutetummat näkevät inflaation suurempana haasteena. Koko EU:n tasolla tämä nähdään suurimpana haasteena (76 %). Ja vaikka inflaatiovauhti on hidastunut, hintataso on jäänyt korkealle, ylläpitäen kokemusta taloudellisesta paineesta.
Suomalaiset pelkäävät työnsä puolesta eniten koko EU:n alueella
Työmarkkinatilanne (työttömyys, työllisyys, työelämä) seuraa heti perässä ja tämä tuskin viittaa ainoastaan nykyiseen työllisyystilanteeseen, vaan on omiaan kertomaan kuluttajien tulevaisuuden huolista. Alla oleva kuva kertookin karua kieltä Suomen nykytilanteesta.
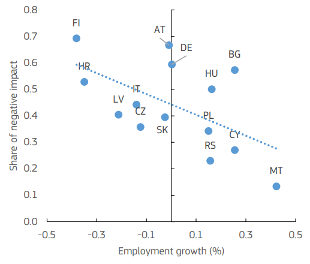
Käytännöstä kuvasta nähdään, että 1) suomalaisten näkevät työmarkkinatilanteen kaikkein suurimpana haasteena kotimaiselle talouskehitykselle koko EU alueen kuluttajista, ja 2)
Suomessa on ollut koko EU alueen heikoin työllisyyskehitys. Kolmas havainto on korrelaatio eli viimeisimmän neljännesvuosittaisen työllisyyden kasvun ja niiden vastaajien prosenttiosuuden välillä, jotka ilmoittivat työmarkkinatilanteen vaikuttavan negatiivisesti heidän näkemykseensä taloudesta, on vahva negatiivinen suhde.
Se unohdettu syy – verotus ja julkiset menot sekä poliittinen kehitys
Tietyissä yhteyksissä huolta verotuksesta ja julkisista menoista kyllä nostetaan esiin, mutta kuluttajien varovaisuutta selitetään usein ennemmin ulkoisilla tekijöillä, kuten geopoliittisilla riskeillä tai milloin milläkin yksittäisillä tapahtumilla. Kuluttajien epäluottamuksesta verotusta ja julkisia menoja (verotus, julkiset menot, erityisesti sosiaalietuudet ja eläkkeet) kohtaan puhutaan sen sijaan harvemmin. Maailman suurin julkinen sektori suhteessa bruttokansantuotteeseen yhdistettynä maailman korkeimpiin kuuluvaan verotukseen ei varmasti ole omiaan lisäämään luottamusta talouteen.
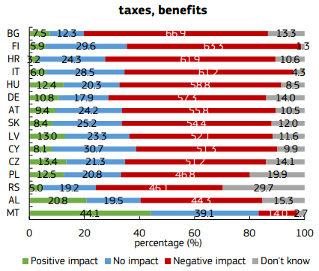
Ja kuten yllä olevasta taulukosta näkyy, Euroopan tasolla Suomi on tässäkin lähes kärjessä (63 %), kun edellä ainoastaan Bulgaria (67 %). Itse tulkitsen, että kuluttajat liittävät talouden kehityksen myös päätöksentekoon, eikä luottamuksen puute ole vain taloudellinen vaan osin myös jopa institutionaalinen. Tämä saattaa olla nouseva uusi ilmiö
Suomessa.
Kuitenkin kun katsotaan EU:n tasolla maan poliittisen kehityksen vaikutusta taloudelliseen kehitykseen, on Suomi (62 %) suunnilleen EU:n keskiarvoa (60 %).
Ilmastonmuutokset vaikutukset ei enää yhtä selviä
Kysyttäessä ilmastonmuutoksesta (ympäristöongelmat ja ilmaston lämpeneminen)
vastaukset alkavat jakaantua jo selkeästi enemmän. Hieman suurempi osa (46,3 %) vastaa, että tällä ei ole vaikutusta ja 45,5 % vastaa, että vaikuttaa kielteisesti. Tämä ei siis näytä olevan enää yhtä suora talousmuuttuja.
Korkokehityksen osalta Suomessa suurin positiivisten vastaajien osuus
Suomalaisista 22 % odotti vuosi sitten korkokehityksen (korkokulut, sijoitetun pääoman tuotto) näkyvän positiivisesta Suomen taloudessa, 41 % ei nähnyt muutosta ja 35 % odotti kehityksen edelleen heikentävän Suomen taloutta.
Myös Itävallassa ja Saksassa ja Suomessa suhteellisen suuri osuus vastaajista (noin 18–22
%) näkee korkokehityksellä olevan myönteinen vaikutus. Näissäkin kolmessa maassa negatiiviset näkemykset ovat kuitenkin myönteisiä suurempia, mikä kuitenkin viittaa laajemmalle levinneeseen huoleen korkokehityksen vaikutuksista talouteen. Koska vastaajat selvästi jakaantuvat, osa kokee korkojen laskun jo helpottavan ja osa elää edelleen korkoshokin vaikutuksessa.
Teknologinen kehitys – ”toiveikkain tekijä”
Tämä on mielestäni kyselyn yllättävin osa, sillä peräti 47 % suomalaista uskoo, ettei teknologisella kehityksellä (uudet teknologiat ja innovaatiot, mm. tekoäly) ole vaikutusta maan talouden kehitykseen. Selvästi alle kolmannes (28 %) uskoo teknologian parantavan taloudellista tilannetta. Pienempi osuus myönteisiä arvioita löytyy vain Unkarista ja
Kroatiasta.
Samalla teknologinen kehitys on kuitenkin tarkastelluista tekijöistä se, johon suomalaiset suhtautuvat suhteellisesti myönteisimmin, kun arvioidaan talouden kehitystä. Kenties tämä voitaisiin tiivistää seuraavasti: teknologia nähdään mahdollisuutena, mutta ei vielä konkreettisena arjen taloustekijänä.
Tiivis yhteenveto suomalaisten kuluttajien huolista
Kuluttajien näkemys Suomen taloudesta rakentuu ennen kaikkea negatiivisten ulkoisten shokkien (globaali tilanne, inflaatio) ja sisäisen epävarmuuden (työmarkkinat, politiikka)
yhdistelmästä, jossa positiiviset tekijät ovat vielä liian heikkoja muuttamaan kokonaiskuvaa.
Eli kun jokin tekijä maailmalla tai kotimaassa muuttuu positiivisempaan suuntaan, on mielestäni turhan toiveikasta odottaa kuluttajien luottamuksen palaavan. Kuten tämä blogi osoittaa, on kyse laajemmasta epäluottamuksesta. Ja jos yksikään keskeinen tekijä ei käänny selvästi positiiviseksi, talousluottamus voi asettua uudelle, matalammalle tasolle. Tällöin kyse ei olisi enää väliaikaisesta notkahduksesta, vaan pidempiaikaisesta muutoksesta kuluttajien odotuksissa.
Siksi kyse ei ole pelkästä suhdanteesta, vaikka moni sortuukin usein näin väittämään.
Mielestäni tämä kysely luo selkänojaa analyysille, että puhutaan pidemmän aikavälin epävarmuudesta (globaali, poliittinen, ostovoima). Kuluttajien talouskuva ei ole vain heikko – se on laajasti negatiivisten tekijöiden päälle rakentunut, ja siksi sen kääntäminen vaatii useamman tekijän samanaikaista parantumista.
Narulla on hankala työntää.
Lähteet:
Ota yhteyttä
Kerro kohteestasi.
Käydään läpi salkkusi tai kiinteistösi ja tavoitteesi. Ehdotamme sopivan kokonaisuuden ja palkkiomallin.