Saako muista pohjoismaista ja Baltiasta helpommin asuntorahoitusta kuin Suomessa?
Eemeli Karlsson · 16.2.2026
Olen aikaisemmin kirjoittanut likviditeetistä ja miten asuntomarkkinoiden likviditeetti on erittäin herkkä kotitalouksien lainanantorajoitteiden muutoksille. Jopa jo maltillinen kiristys kasvattaa merkittävästi sekä asuntojen keskimääräistä myyntiaikaa että myös asuntojen hintavaihtelua. Eli likviditeettiin vaikuttaa selkeästi millaisilla ehdoilla rahoitusta on saatavilla ja mitkä ovat sääntelyn reunaehdot. Suomalaista asuntorahoitusta säätelykehikkoineen pidetään usein hyvin tiukkana, mutta miltä tilanne todellisuudessa näyttäytyy? Otetaan tarkasteluun Suomen lisäksi Ruotsi, Norja, Viro, Latvia sekä Liettua ja tehdään katsaus eri maiden asuntorahoituskäytäntöihin.
Suomen asuntorahoituksen kehikko
Asuntolainojen enimmäisluototussuhdetta koskeva lainsäädäntö tuli voimaan 1.6.2016.
Lain voimaantulon ja sen myötä asetetun 90 prosentin perustason jälkeen
Finanssivalvonnan johtokunta on tehnyt neljä päätöstä, joilla on kiristetty muiden kuin ensiasunnonostajien enimmäisluototussuhdetta. Tällä hetkellä enimmäisluototussuhteen (vakuuksien käyvä arvo luottoa myönnettäessä) katto on uusilla ensiasuntolainoilla 95 % ja muilla 95 %.
Luoton takaisinmaksuajan maksimi on 30 vuotta, mutta luotonantajalle on kuitenkin jätetty mahdollisuus poiketa tästä rajoitteesta 10 prosentin osuudessa asuntoluottojen luotonannon kokonaismäärästä kullakin vuosineljännesjaksolla.
Lisäksi käytössä on Finanssivalvonnan pankeille antama suositus kuormitetun lainanhoitorasitteen laskemisesta. Suosituksen mukaan asuntoluoton hakijalle tulee toteuttaa kuormitettu maksuvaralaskelma 25 vuoden takaisinmaksuajalla ja 6 prosentin korolla. Kuormitettu luotonhoitorasitus ei saisi pääsääntöisesti ylittää 60 prosenttia luotonhakijan nettotuloista. Stressitilanteella tarkoitetaan sitä, että lainanhoitorasituksen laskennassa otetaan huomioon asuntolainan lisäksi kaikki muut lainat, mahdolliset rahoitusvastikkeet sekä kuormitetut hoitomenot. Suositus tuli voimaan 1.1.2023.
Länsinaapurin lyhennyskulttuuri selkeästi Suomea höllempi
Asuntolainoja koskeva lyhennysvaatimus on kytketty ensisijaisesti lainan luototussuhteeseen (loan-to-value, LTV). Kun luototussuhde on yli 70 prosenttia, asuntolainaa tulee lyhentää vähintään 2 prosenttia lainasummasta vuodessa. Kun luototussuhde laskee välille 50–70 prosenttia, lainaa tulee lyhentää vähintään 1 prosentti vuodessa. Luototussuhteen laskiessa alle 50 prosentin, asuntolainan luototussuhteeseen perustuvaa lyhennysvelvoitetta ei enää ole.
Näiden lisäksi käytössä on myös tulosidonnainen pykälä. Vuodesta 2018 lähtien lainan ollessa yli 4,5-kertainen velallisen vuosittaisiin bruttotuloihin verrattuna lyhennysvaatimusta on kiristetty yhdellä prosenttiyksiköllä (ns. debt-to-income, DTI).
Ruotsin hallitus kuitenkin suunnittelee kevennyksiä ja tämä kiristetty lyhennysvelvollisuus aiotaan poistaa. Samalla enimmäisluototussuhdetta aiotaan keventää 85-prosentista 90 prosenttiin.
Norja pitää hieman Ruotsia tiukempaa linjaa
Norjassa sääntely nojaa sekä lyhennysvaatimuksiin että tulosidonnaiseen velkakattoon.
Lyhennysvelvoite koskee uusia lainoja, joissa luototussuhde ylittää 60 prosenttia. Tällöin lainaa on lyhennettävä vuosittain vähintään 2,5 prosenttia lainapääomasta tai vähintään samaa tahtia kuin 30 vuoden annuiteettilainassa.
Lisäksi Norjassa sovelletaan velkakattoa (alkaen vuodesta 2017), jonka mukaan kotitalouden kokonaisvelka ei saa ylittää viisinkertaisia vuotuisia bruttotuloja. Sääntely sallii rajalliset poikkeamat, mutta lähtökohta on selkeä tulosidonnainen rajoite.
Vuonna 2025 Norjassa nostettiin asuntolainojen enimmäisluototussuhde 85 prosentista 90 prosenttiin. Muutosta perusteltiin sillä, että haluttiin antaa luotonantajille mahdollisuus ottaa paremmin huomioon kiinteäkorkoiset lainat ja niiden riskiä madaltava luonne.
Islannissa osin kaksijakoinen käytäntö
Islannissa otettiin vuonna 2022 käyttöön 40 vuoden enimmäislaina-aika. Inflaatioon sidotuissa lainoissa, jotka ovat Islannissa perinteisesti olleet yleisiä mutta kansainvälisesti harvinaisia, enimmäismaturiteetti rajattiin 25 vuoteen.
Samassa yhteydessä kiristettiin myös luototussuhderajoja. Yleinen LTV-katto laskettiin 85 prosentista 80 prosenttiin, ja ensiasunnon ostajilla raja alennettiin 90 prosentista 85 prosenttiin.
Etelänaapuri rajoitteet eroavat jo selkeästi Pohjoismaista
Virossa asuntolainojen enimmäismaturiteetti on rajattu 30 vuoteen. Yleinen enimmäisluototussuhde on 85 prosenttia, mutta valtion takaamissa KredEx-lainoissa raja nousee 90 prosenttiin.
Lisäksi käytössä on nettotuloihin sidottu velanhoitorajoite: lainanhoitokulut saavat olla korkeintaan 50 prosenttia kotitalouden nettotuloista, ja laskelmassa huomioidaan myös muut velat sekä rasitettu korkotaso.
Pankeille on annettu rajattu joustovara. Ne voivat poiketa maturiteetti-, LTV- ja velanhoitorajoista enintään 15 prosentissa uusista lainoista. Lisäksi osa virolaisista luotonantajista hyödyntää positiivista luottotietorekisteriä muistuttavaa tietojenvaihtojärjestelmää.
Latvia – syvemmälle Baltiaan mentäessä rajoitteet tiukkenevat
Latviassa asuntolainojen enimmäistakaisinmaksuaika on rajattu 30 vuoteen. Yleinen enimmäisluototussuhde on 90 prosenttia, ja valtiontakauksen kanssa raja nousee 95 prosenttiin.
Luotonmitoituksessa sovelletaan lisäksi kahta tulosidonnaista rajoitetta. Velanhoitomenot saavat olla enintään 40 prosenttia kotitalouden nettotuloista, ja kokonaisvelan määrä on rajattu enintään kuusinkertaiseksi vuosituloihin nähden.
Näistä rajoista – velkasuhteesta, velanhoitorasitteesta ja laina-ajasta – voidaan poiketa perustelluissa tilanteissa, mutta joustot on rajattu 10 prosenttiin uusista kotitalousluotoista.
Liettua – kaikista tiukin
Liettuassa asuntolainojen enimmäispituus on 30 vuotta. Ensiasunnon ostajilla enimmäisluototussuhde on 85 prosenttia.
Velanhoitokykyä rajoittaa nettotuloihin sidottu sääntö (debt service-to-income, DSTI), jonka mukaan lainanhoitomenot saavat olla enintään 40 prosenttia nettotuloista.
Poikkeustilanteissa raja voi nousta rasitetulla korkotasolla korkeintaan 50 prosenttiin. DSTI- rajasta saa poiketa rajatusti, enintään 5 prosentissa uusista lainoista lainamäärällä mitattuna.
Vuodesta 2022 alkaen lisälainoille on asetettu tiukempi, 70 prosentin LTV-katto, jolla on pyritty hillitsemään asuntomarkkinan ylikuumenemista.
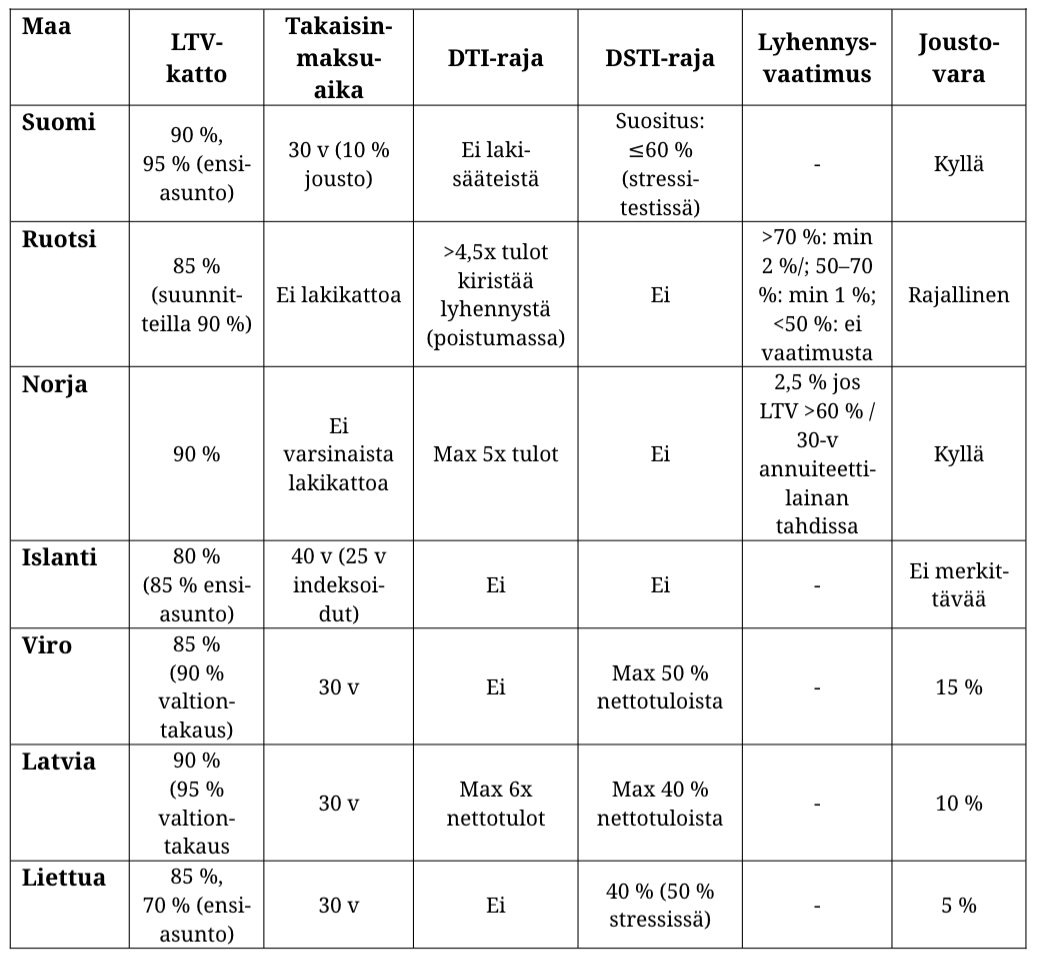
Yhteenvetotaulukko
Alla erikseen vielä yhteenvetotaulukko, jossa tiivistetään yllä kirjoitettu yhteen taulukkoon.
Asuntorahoituskäytäntöjen pohdintaa
Ensinnäkin on hyvä huomioida, että tämän vertailun voidaan olettaa keskittyvän enemmänkin omistusasumiseen. Olisi erittäin mielenkiintoista tehdä laajempaa tulonhankkimislainoista ja sen rahoittamisen raameista, mutta jääköön se vielä tässä kohtaa tulevaisuuteen. On myös hyvä huomioida, että tämä tarkastelu on muutoinkin suppea eikä ota huomioon esimerkiksi pankkien pääomavaatimuksia. Eli Suomen asuntomarkkinoiden rahoitushaasteisiin tulee käydä vielä syvällisempää tarkastelua. KV- tarkastelu antaa näistä huolimatta perspektiiviä.
Mutta, kun eri maiden sääntelyä tarkastellaan laajemmin rinnakkain, Suomea ei voi ensisilmäyksellä pitää asuntorahoituksen sääntelyssä poikkeuksellisen tiukkana.
Vertailussa Baltian maissa sääntely kohdistuu suoremmin kotitalouksien maksukykyyn – tulosidonnaiset rajoitteet ovat yleisiä ja joustovarat pieniä. Pohjoismaissa taas painotus on lyhennysvaatimuksissa, mutta useissa maissa näitä on käytetty aktiivisesti suhdanteiden mukaan.
En ole kuitenkaan niin vakuuttunut ensisilmäyksestä. Erityisesti Pohjoismaihin verrattuna lyhennyskulttuurien ero on todella merkittävä. Ja erityisesti kun asiaan lisätään vielä erot lainojen pituudessa, alkaa kuukausittainen maksuerä olla hyvinkin erisuuruinen.
Suomalaiset siis vaikuttavat lyhentävät muita pohjoismaalaisia lyhyemmillä laina-ajoilla ja muutoinkin tiukemmalla lyhennyskulttuurilla (lyhennyksiä pitää pääsääntöisesti tehdä)
lainojaan, joka yhdistetään vielä heikompaan taloudellisen tilanteen kehitykseen.
Samalla, mikä ainakin itsestäni on merkittävää, huomionarvoista on Ruotsin ja Norjan lainanottajien suurempi päätöksentekovaltuus itsellään. Lainaa on lyhennettävä siten, että suurimmat riskit on poistettu ja sen jälkeen voit joko itse päättää lyhennätkö oman kotisi lainaa vai maksatko mieluummin vain korkoja ja sijoitat muualle muut pääomat.
Perinteinen ruttopuiston pankinjohtajan kommentti tähän on, että sitten pankilla on mahdollisuus muuttaa marginaaliasi. Ikinä tosin ei ole vastattu kysymykseen, että kuinka usein niin olisi esim. Ruotsissa tehty. Ja homma selvä – riski todella on olemassa, mutta kantakoon yksilö riskin itsellään, eikö? Vai onko tässäkin kohtaa parempi, että joku muu tekee päätökset puolestasi… Enkä sano, että lainaa pitää ehdottomasti jättää lyhentämättä.
Mutta mielestäni omistusasumisen osalta asiaa tulee tarkastella. Tulonhankkimislainoja pitää lyhentää.
Mutta toisaalta. Suomessa on tulossa mahdollisesti vielä kevään aikana tarkennuksia asuntorahoitukseen, jotka vievät Suomea parempaan suuntaan:
”Linjausten mukaan asuntolainojen enimmäiskesto nostetaan 30 vuodesta 35 vuoteen.
Finanssivalvonnalle sallitaan asuntolainakaton asettaminen enimmillään 95 prosenttiin nykyisen 90 prosentin sijasta. Lisäksi taloyhtiöiden osalta linjattiin uudesta asetuksesta, jolla olisi mahdollista muuttaa suhdannetilanteen mukaan taloyhtiöiden enimmäisluotto- osuutta 60–70 prosentin välillä, lyhennysvapaan kestoa 1–2 vuoden välillä ja enimmäislaina-aikaa 30–35 vuoden välillä.”
Blogissa hyödynnettiin:
https://www.eduskunta.fi/FI/vaski/KasittelytiedotValtiopaivaasia/Sivut/HE_190+2025.aspx
Ota yhteyttä
Kerro kohteestasi.
Käydään läpi salkkusi tai kiinteistösi ja tavoitteesi. Ehdotamme sopivan kokonaisuuden ja palkkiomallin.